الصين تسعى لإنعاش الاستهلاك لكن الزخم لا يزال دون الطموحات
لأكثر من عقدين، اعتمد نموذج النمو في الصين على الاستثمار والصادرات، مع تغليب السياسة الصناعية على الطلب الاستهلاكي للأسر. وعلى جانب العرض، كانت النتائج لافتة، إذ تنتج الصين حالياً أكثر من 70% من السيارات الكهربائية في العالم، وتستحوذ على أكثر من 80% من القدرة التصنيعية العالمية للألواح الشمسية، كما تقوم بتركيب أكثر من نصف الروبوتات الصناعية في العالم. أما على جانب الطلب المحلي، فكان التقدم أكثر محدودية بكثير، إذ لا يمثل استهلاك الأسر سوى نحو 40% من الناتج المحلي الإجمالي، وهي نسبة أدنى بكثير من المستويات المسجلة في الاقتصادات المتقدمة والاقتصادات الناشئة الكبرى. وقد تراجعت هذه الحصة من 47% من الناتج المحلي الإجمالي في أوائل العقد الأول من الألفية إلى نحو 35% في عام 2010، ولم تتعافَ منذ ذلك الحين إلا بشكل تدريجي. وتهدف الخطة الخمسية الخامسة عشرة (2026-2030)، التي تمت الموافقة عليها في مارس، إلى تصحيح هذا الاختلال، من خلال الدعوة إلى زيادة ملحوظة في حصة استهلاك الأسر من الناتج المحلي الإجمالي. وفي يوليو، وافق مجلس الدولة على أول خطة خمسية في الصين مخصصة للاستهلاك، تستهدف بلوغ مبيعات التجزئة 60 تريليون يوان بحلول عام 2030، أي بمعدل نمو يبلغ نحو 3.7% سنوياً، مع إعطاء الأولوية القصوى للخدمات.
مع ذلك، تشير أحدث البيانات إلى أن تحقيق التحول المنشود نحو نموذج نمو أكثر اعتماداً على الاستهلاك لا يزال يواجه تحديات كبيرة. فبدلاً من أن يتعزز دور الاستهلاك في دفع النمو، تراجع هذا الدور، إذ ساهم الاستهلاك النهائي بنسبة 52% من نمو الناتج المحلي الإجمالي في عام 2025، إلا أن هذه النسبة انخفضت إلى 46.7% في الربع الأول من عام 2026. ونمت مبيعات التجزئة للسلع الاستهلاكية، وهي المستهدف الرئيسي للخطة، فقط بنسبة 1.1% على أساس سنوي خلال الفترة من يناير إلى أغسطس، وهو معدل أقل بكثير من الوتيرة المطلوبة. علاوة على ذلك، تنفق الأسر حصة متناقصة من الزيادات في دخلها، فقد ارتفع نصيب الفرد من الدخل المتاح للإنفاق بنسبة 5.2% في النصف الأول من العام، في حين لم يزد الإنفاق الاستهلاكي إلا بنسبة 3.7%.
وفي رأينا، سيظل التحول نحو الاستهلاك أبطأ من المخطط له، لأن القيود التي تحد من إنفاق الأسر هيكلية وليست دورية. وفي هذه المقالة، نناقش أربعة عوامل رئيسية تقف وراء ضعف نشاط الاستهلاك في الصين، وهي: ضعف الطلب على السلع بالتزامن مع تباطؤ نمو قطاع الخدمات، وتآكل الثروة العقارية وضعف الثقة، وانعدام الأمان الوظيفي والادخار التحوطي، فضلاً عن محدودية الدعم المقدم من السياسات.
نمو مبيعات التجزئة في الصين: السلع مقابل الخدمات
(% على أساس سنوي، عام 2025 مقابل الفترة من يناير إلى أغسطس 2026)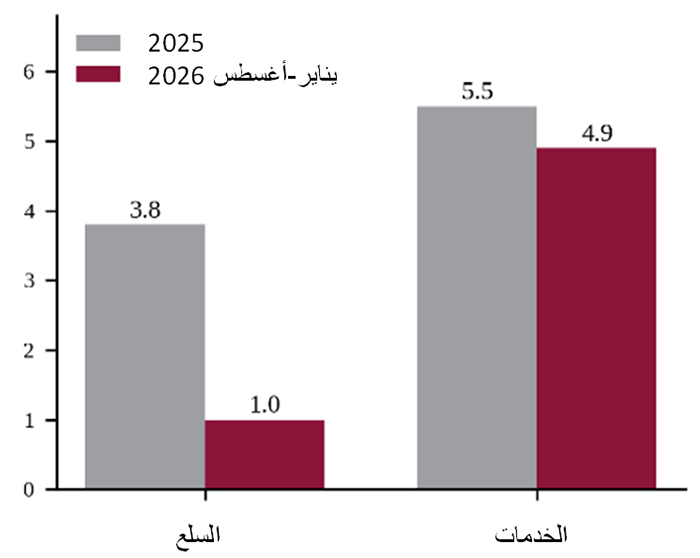 المصادر: المكتب الوطني للإحصاء، تحليلات QNB
أولاً، تحصل الأسر الصينية على حصة صغيرة نسبياً من الدخل القومي، إذ لا يتجاوز الدخل المتاح للأسر نحو 60% من الناتج المحلي الإجمالي، وهي نسبة أدنى بكثير من المستويات التي تتراوح عادة بين 70 و80% في الاقتصادات المتقدمة الكبرى. ويعكس ذلك نموذج النمو الصيني القائم على الاستثمار، والذي تؤول بموجبه حصة كبيرة نسبياً من الدخل إلى قطاعي الشركات والحكومة بدلاً من الأسر. علاوة على ذلك، تخفي أرقام الدخل الإجمالية تفاوتات واسعة، إذ لا يزال التفاوت في الدخل مرتفعاً، بينما يقل الدخل المتاح للأسر الريفية عن نصف مستواه لدى الأسر الحضرية. ونظراً لأن الأسر ذات الدخل المرتفع تدخر نسبة أكبر من دخلها، فإن هذا التوزيع غير المتكافئ يقلص بدرجة أكبر القوة الشرائية المتاحة للأسر الأكثر ميلاً إلى إنفاق أي دخل إضافي. ولذلك، فإن ضعف الطلب الاستهلاكي في الصين لا يعكس مجرد إحجام عن الإنفاق، بل يعكس أيضاً انخفاض حصة الأسر من الدخل وتفاوت توزيعها نسبياً.
ثانياً، أدى استمرار الركود العقاري لفترة طويلة إلى تآكل ثروات الأسر وتراجع الثقة لديها. ويُعد قطاع السكن الوعاء الرئيسي لثروات الأسر الصينية، ولا تزال قيمته تتراجع، إذ انخفضت أسعار المساكن الجديدة على أساس سنوي لمدة 38 شهراً متتالياً، كما تراجعت حصة العقارات من أصول الأسر من 67% في منتصف عام 2021 إلى 52% في مطلع عام 2026. ويؤدي الأثر السلبي لتراجع الثروة إلى ضغوط على الإنفاق، في وقت تباطأ فيه الدخل المتأتي من الأصول، إذ لم يرتفع صافي الدخل العقاري سوى 1.6% في الربع الأول، مقارنة بنمو الأجور بنسبة 4.9%. إلى جانب ذلك، لم تستعد الثقة عافيتها. فقد هبط مؤشر ثقة المستهلك من 127 نقطة في مطلع عام 2021 إلى مستوى قياسي متدنٍ بلغ 85.5 نقطة في أواخر عام 2022، ولم يتجاوز 89.5 نقطة في أغسطس الماضي، أي أقل بكثير من عتبة 100 نقطة الفاصلة بين التفاؤل والتشاؤم.
توزيع أصول الأسر الصينية
(% من إجمالي أصول الأسر، منتصف 2021 مقارنة بالربع الأول من 2026) 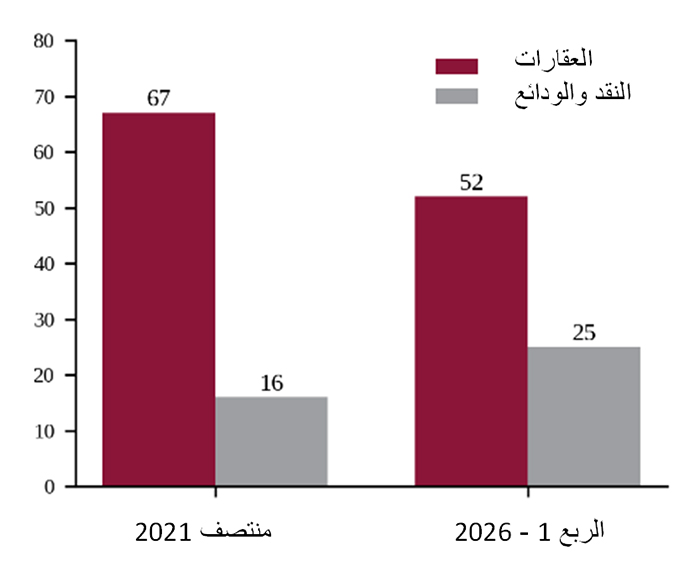 المصادر: غولدمان ساكس، تحليلات QNB
ثالثاً، يعزز انعدام الأمن الوظيفي ومحدودية الحماية الاجتماعية سلوك الادخار التحوطي. فقد ارتفعت البطالة في صفوف الشباب إلى 18.9% في أغسطس، مسجلة أعلى مستوى لها خلال عام. وتقوم الأسر عادة بادخار نحو ثلث دخلها، فيما عززت الثغرات في شبكة الأمان الاجتماعي هذا التوجه. وبدلاً من الاقتراض لتمويل الإنفاق، تتجه الأسر إلى سداد ديونها، إذ تباطأ نمو الائتمان الممنوح للأسر إلى مستوى قياسي متدنٍ بلغ 1.1% في أواخر عام 2025، مع إقدام العائلات على السداد المبكر للقروض العقارية. وفي المقابل، احتفظت الأسر بودائع بقيمة تناهز 167 تريليون يوان كما في نهاية عام 2025، أي ضعف قروضها البالغة 83 تريليون يوان. ويشير ذلك إلى أن الأسر تمتلك القدرة على الإنفاق، لكنها تفتقر إلى الرغبة في ذلك.
رابعاً، لا يزال الدعم الموجه للمستهلكين محدوداً ومؤقتاً إلى حد كبير. فقد خفضت الحكومة تمويل برنامج استبدال السلع القديمة بالجديدة إلى 250 مليار يوان هذا العام، من 300 مليار يوان في عام 2025، رغم أن البرنامج لم يضف في ذروة تأثيره سوى 0.6 نقطة مئوية إلى نمو مبيعات التجزئة. وفي المقابل، من المتوقع أن يتجاوز الاستثمار في البنية التحتية والخدمات العامة وغيرها من المجالات الرئيسية 7 تريليون يوان في عام 2026. وفي يوليو، اختارت السلطات العامة تسريع وتيرة الإنفاق المعتمد سلفاً على البنية التحتية بدلاً من إطلاق حزمة تحفيز كبيرة جديدة. وفي الوقت نفسه، لم تحظَ الإصلاحات الرامية إلى معالجة الادخار التحوطي، مثل إصلاحات معاشات التقاعد والرعاية الصحية، بتمويل مماثل حتى الآن.
بشكل عام، لا يزال تحول الصين نحو نموذج اقتصادي قائم على الاستهلاك متأخراً عن طموحات الخطة الخمسية الخامسة عشرة، في ظل تأثير ضعف الطلب على السلع، وتباطؤ الخدمات، وتآكل الثروة العقارية، وانعدام الأمن الوظيفي، ومحدودية الدعم الحكومي المخصص لإنفاق الأسر. ونرى أن تحقيق أهداف الخطة سيتطلب إصلاحات هيكلية في مجالي الدخل والحماية الاجتماعية، بدلاً من الاكتفاء بإعانات مؤقتة.
إخلاء مسؤولية: تم إعداد المعلومات الواردة في هذه المطبوعة ("المعلومات") من قِبل بنك قطر الوطني (ش.م.ع.ق) ("QNB") ويشمل هذا المصطلح فروعه وشركاته التابعة. يُعتقد بأن هذه المعلومات قد تم الحصول عليها من مصادر موثوقة، ومع ذلك فإن QNB لا يقدم أي ضمان أو إقرار أو تعهد من أي نوع، سواءً كان صريحاً أو ضمنياً، فيما يتعلق بدقة المعلومات أو اكتمالها أو موثوقيتها كما لا يتحمل المسؤولية بأي شكل من الأشكال (بما في ذلك ما يتعلق بالتقصير) عن أي أخطاء أو نقص في المعلومات. يُخلي QNB بشكل صريح مسؤوليته عن كافة الضمانات أو قابلية التسويق فيما يتعلق بالمعلومات أو ملاءمتها لغرض معين. يتم توفير بعض الروابط لمواقع إلكترونية خاصة بأطراف ثالثة فقط لراحة القارئ، ولا يؤيد QNB محتوى هذه المواقع، ولا يُعتبر مسؤولاً عنه، ولا يقدم للقارئ أي اعتماد فيما يتعلق بدقة هذه المواقع أو ضوابط الحماية الخاصة بها. ولا يتصرف QNB بصفته مستشاراً مالياً أو خبيراً استشارياً أو وكيلاً فيما يتعلق بالمعلومات ولا يقدم استشارات استثمارية أو قانونية أو ضريبية أو محاسبية. إن المعلومات المقدمة ذات طبيعة عامة، وهي لا تُعتبر نصيحةً أو عرضاً أو ترويجاً أو طلباً أو توصيةً فيما يتعلق بأي معلومات أو منتجات مقدمة في هذه المطبوعة. يتم تقديم هذه المطبوعة فقط على أساس أن المتلقي سيقوم بإجراء تقييم مستقل للمعلومات على مسؤوليته وحده. ولا يجوز الاعتماد عليها لاتخاذ أي قرار استثماري. يوصي QNB المتلقي بالحصول على استشارات استثمارية أو قانونية أو ضريبية أو محاسبية من مستشارين محترفين مستقلين قبل اتخاذ أي قرار استثماري. الآراء الواردة في هذه المطبوعة هي آراء المؤلف كما في تاريخ النشر. وهي لا تعكس بالضرورة آراء QNB الذي يحتفظ بحق تعديل أي معلومات في أي وقت ودون إشعار. لا يتحمل QNB أو مديروه أو موظفوه أو ممثلوه أو وكلاؤه أي مسؤولية عن أي خسارة أو إصابة أو أضرار أو نفقات قد تنجم عن أو ترتبط بأي شكل من الأشكال باعتماد أي شخص على المعلومات. يتم توزيع هذه المطبوعة مجاناً ولا يجوز توزيعها أو تعديلها أو نشرها أو إعادة نشرها أو إعادة استخدامها أو بيعها أو نقلها أو إعادة إنتاجها كلياً أو جزئياً دون إذن من QNB. وعلى حد علم QNB، فإنه لم تتم مراجعة المعلومات من قبل مصرف قطر المركزي أو هيئة قطر للأسواق المالية أو أي جهة حكومية أو شبه حكومية أو تنظيمية أو استشارية سواءً داخل قطر أو خارجها، كما لم يقم QNB بطلب أو تلقي أي موافقة فيما يتعلق بالمعلومات.
- اكتب تعليق
- تعليق