أوروبا تعيد تشكيل شراكاتها التجارية لتحقيق التنويع والنمو والأمن الاقتصادي
على مدى العامين الماضيين، شهدت البيئة الخارجية للاتحاد الأوروبي تدهوراً ملحوظاً، في ظل تراجع موثوقية أكبر شريكين تجاريين له في آن واحد. ففي الولايات المتحدة، دخل الإطار الجديد للتجارة المتبادلة والعادلة والمتوازنة بين الاتحاد الأوروبي والولايات المتحدة، وهو إطار رئيسي لتنظيم التجارة الثنائية بين الجانبين، حيز التنفيذ في 1 يوليو 2026. ويضع هذا الاتفاق سقفاً للرسوم الجمركية عند 15% على معظم صادرات الاتحاد الأوروبي، مما يفرض حاجزاً هيكلياً أعلى أمام النفاذ إلى أكبر أسواق الصادرات الأوروبية. وفي المقابل، تحولت الصين من مصدر رئيسي للطلب إلى منافس متزايد القوة، إذ بلغ عجز الاتحاد الأوروبي في تجارة السلع معها 359.8 مليار يورو في عام 2025، بعد انخفاض صادراته إليها بنسبة 6.5% وارتفاع وارداته منها بنسبة 6.4%.
استجابة لذلك، شرعت بروكسل في أوسع عملية لتوسيع شبكتها التجارية منذ عقود. ففي عام 2025 والنصف الأول من عام 2026، أبرم الاتحاد الأوروبي اتفاقيات تجارية مع ميركوسور والمكسيك وإندونيسيا والهند وأستراليا، ومن شأن هذه الاتفاقيات مجتمعة أن ترفع حصة تجارته الخارجية المشمولة باتفاقيات التجارة الحرة، أي حصة تجارته مع الدول غير الأعضاء التي تتم مع شركاء تربطهم به اتفاقية تجارة حرة، إلى 53.3%، مقارنة بنسبة 46.3% في نهاية عام 2025. ويمتد هذا التحول الآن بصورة أعمق إلى جنوب شرق آسيا. فقد توصل الاتحاد الأوروبي والفلبين في سبتمبر إلى توافق كبير بشأن اتفاقية للتجارة الحرة، تتضمن تحرير أكثر من 94% من بنود التعرفة الجمركية، بينما تتقدم المفاوضات مع تايلاند وماليزيا، مع استهداف استكمال الاتفاقيات الثلاث بحلول عام 2027. وإلى جانب الاتفاقيات القائمة مع سنغافورة وفيتنام وإندونيسيا، سيتيح ذلك للاتحاد الأوروبي بناء شبكة تجارية تغطي معظم دول رابطة دول جنوب شرق آسيا (آسيان)، وهي إحدى أسرع مناطق العالم نمواً.
من وجهة نظرنا، يمثل التحول في سياسة الاتحاد الأوروبي التجارية استجابة استراتيجية لتغير دائم في بيئة التجارة العالمية، وستتراكم مكاسبه تدريجياً مع دخول الاتفاقيات الجديدة حيز التنفيذ. وفي هذا المقال، نناقش ثلاثة أهداف رئيسية لهذا التحول، وهي: تنويع العلاقات التجارية بعيداً عن الشركاء الرئيسيين الذين أصبحت سياساتهم تتسم بتزايد عدم اليقين، وإيجاد مصادر جديدة للطلب الخارجي وفرص للنمو في ظل فتور الاقتصاد الأوروبي، فضلاً عن تعزيز الأمن الاقتصادي عبر تأمين إمدادات مستقرة وموثوقة من المواد الخام الحيوية.
أولاً، تقلل الاتفاقيات الجديدة من انكشاف الاتحاد الأوروبي على أكبر شريكين تجاريين له، حيث بات من الصعب التنبؤ بسياساتهما. فقد أثرت الرسوم الجمركية الأمريكية المرتفعة سلباً على الطلب، إذ انخفضت صادرات الاتحاد الأوروبي إلى الولايات المتحدة بنسبة 30.4% على أساس سنوي في الربع الأول من عام 2026. غير أن حدة هذا الانخفاض تعود جزئياً إلى ارتفاع مستويات الصادرات في مطلع عام 2025 بفعل تسريع الشحنات تحسباً للرسوم الجمركية الأمريكية المعلنة. وفي الوقت نفسه، تعيد الصين توجيه الصادرات التي فقدت منفذها إلى السوق الأمريكية نحو أوروبا، إذ نما فائضها التجاري مع الاتحاد الأوروبي بنسبة 24% خلال الأشهر الأربعة الأولى من عام 2026. لذلك، يمكن أن يشكل إبرام مجموعة أوسع من الاتفاقيات التجارية الجديدة آلية للتأمين، من خلال تنويع مصادر الطلب الخارجي عبر عدد أكبر من الشركاء والحد من التعرض لصدمات السياسات أو مخاطر التركز في سوق واحدة. وتشير الأدلة إلى أن هذا النهج بدأ يؤتي ثماره بالفعل.
في عام 2025، نمت التجارة المشمولة باتفاقيات التجارة الحرة بنسبة 3.1%، أي بأكثر من ضعف معدل النمو البالغ 1.4% في التجارة مع بقية الدول غير الأعضاء، فيما ارتفعت الصادرات إلى شركاء التجارة الحرة بمقدار 250 مليار يورو. وللمقارنة، فإن هذه الزيادة تفوق بكثير خسارة الصادرات إلى روسيا، والبالغة 54.5 مليار يورو.
صادرات الاتحاد الأوروبي من السلع إلى الولايات المتحدة والصين
(النسبة من إجمالي صادرات الاتحاد إلى الدول غير الأعضاء، 2022–النصف الأول من 2026)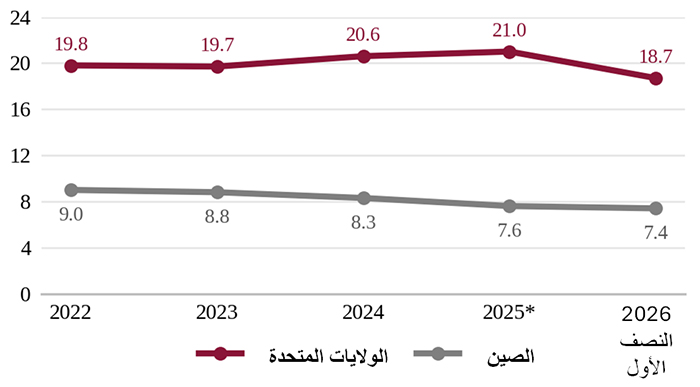
* ارتفعت حصة الولايات المتحدة في عام 2025 بفعل تسريع تصدير الشحنات قبل تطبيق الرسوم الجمركية الأمريكية المعلنة. وتمثل بيانات النصف الأول من عام 2026 متوسط بيانات الربعين الأول والثاني من العام (بيانات ربع سنوية معدلة موسمياً).
المصدر: يوروستات، قسم الاقتصاد في QNB
ثانياً، توفر الاتفاقيات الجديدة مصادر للطلب الخارجي في وقت لا يزال فيه النمو في أوروبا فاتراً، فيما تتعرض قاعدتها الصناعية لضغوط في ظل استمرار ضعف أداء قطاع التصنيع. وتُظهر الاتفاقية مع الهند حجم الإمكانات المتاحة، إذ ستُلغى إلى حد كبير الرسوم الجمركية التي تصل إلى 44% على الآلات و22% على المواد الكيميائية، بينما ستنخفض الرسوم على السيارات الأوروبية تدريجياً من 110% إلى 10% ضمن حصة سنوية قدرها 250 ألف سيارة. وهذه هي تحديداً القطاعات التي يفقد فيها المصنّعون الأوروبيون، ولا سيما الألمان، حصصاً لصالح المنافسة الصينية. وبوجه عام، تهدف الاتفاقية إلى مضاعفة صادرات الاتحاد الأوروبي من السلع إلى الهند بحلول عام 2032، بما يوفر نحو 4 مليار يورو سنوياً من الرسوم الجمركية. غير أن المكاسب ستتراكم تدريجياً، إذ يُتوقع بدء تنفيذ الاتفاقية مع الهند في يناير 2027، على أن تُخفَّض الرسوم على مراحل تمتد لعدة سنوات. وتُظهر اتفاقية ميركوسور، المطبقة مؤقتاً منذ مايو 2026، أن الفوائد يمكن أن تبدأ في وقت أبكر، فقد ألغت فوراً الرسوم الجمركية على صادرات رئيسية للاتحاد الأوروبي، مثل السيارات والمستحضرات الصيدلانية، أو خفضتها بصورة جذرية، ومن المتوقع أن ترفع صادرات الاتحاد السنوية إلى دول ميركوسور بنسبة 39% بحلول عام 2040. وتشير المؤشرات الأولية إلى أن التدفقات التجارية تستجيب سريعاً، إذ ارتفعت صادرات الأرجنتين الزراعية والصناعية إلى الاتحاد الأوروبي بنسبة 21% خلال الأشهر الأربعة الأولى من تطبيق الاتفاقية، مقارنة بمتوسط السنوات الثلاث السابقة.
صادرات الاتحاد الأوروبي من السلع حسب الشريك التجاري
(النسبة من إجمالي صادرات الاتحاد إلى الدول غير الأعضاء، 2025)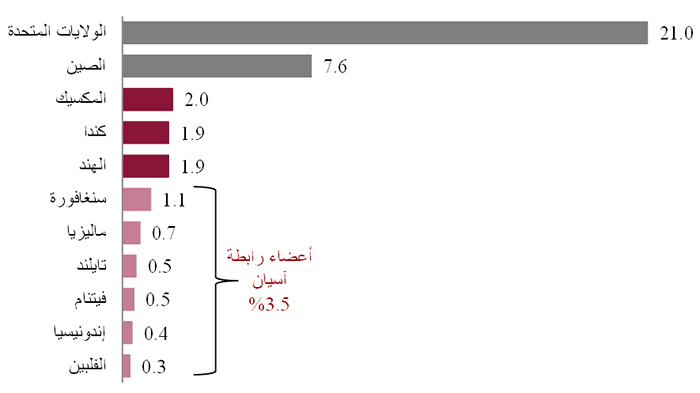
تم احتساب الحصص، باستثناء حصة الولايات المتحدة، استناداً إلى قيم الصادرات التي نشرتها يوروستات (تم تقريب حصة المكسيك).
المصدر: يوروستات، المفوضية الأوروبية، قسم الاقتصاد في QNB
ثالثاً، أصبحت الاتفاقيات التجارية أداة محورية لتعزيز الأمن الاقتصادي لأوروبا، ولا سيما فيما يتعلق بالمواد الخام الحيوية. ولا يزال الاتحاد الأوروبي شديد الاعتماد على الصين، التي يستورد منها كامل احتياجاته من العناصر الأرضية النادرة الثقيلة و98% من مغناطيسات العناصر الأرضية النادرة، وهي مدخلات أساسية لصناعات السيارات والطاقة المتجددة والصناعات الدفاعية. وتكتسب هذه الهشاشة طابعاً ملحاً، إذ إن تعليق الصين للموجة الثانية من قيودها على الصادرات سينتهي في 10 نوفمبر 2026. وتتيح الاتفاقيات مع الشركاء الغنيين بالموارد قنوات بديلة للإمداد. ويوفر الشركاء الذين يتمتعون بمعاملة تفضيلية بالفعل ربع واردات الاتحاد الأوروبي من المواد الخام الحيوية، فيما ارتفعت الواردات من كندا بنسبة 62% في عام 2025. كما ستسهم الاتفاقية الجديدة مع إندونيسيا، على سبيل المثال، في توسيع نطاق هذه المصادر، وتعزيز الوصول إلى احتياطياتها الضخمة من النيكل والكوبالت والنحاس والقصدير. ولن يؤدي التنويع إلى إنهاء الاعتماد على الصين، التي تسيطر على 90% من عمليات تكرير العناصر الأرضية النادرة عالمياً، لكنه سيحد من تعرض أوروبا للمخاطر ومن مخاطر تركز الإمدادات.
بشكل عام، يمثل التحول في السياسة التجارية الأوروبية استجابة استراتيجية لاقتصاد عالمي يزداد انقساماً ويصعب التنبؤ بمساراته. وتسهم الاتفاقيات الجديدة في تنويع الطلب الخارجي بعيداً عن أكبر شريكين تجاريين لأوروبا، وتفتح آفاقاً للنمو في أسواق ديناميكية مثل الهند وميركوسور ورابطة آسيان، كما تضمن وصولاً أكثر موثوقية إلى المواد الخام الحيوية. ورغم أن المكاسب ستتراكم تدريجياً، فمن شأنها أن تدعم قدرة الاقتصاد الأوروبي على الصمود في المدى المتوسط.
إخلاء مسؤولية: تم إعداد المعلومات الواردة في هذه المطبوعة ("المعلومات") من قبل بنك قطر الوطني (ش.م.ع.ق) ("QNB") ويشمل هذا المصطلح فروعه وشركاته التابعة. يُعتقد بأن هذه المعلومات قد تم الحصول عليها من مصادر موثوقة، ومع ذلك فإن QNB لا يقدم أي ضمان أو إقرار أو تعهد من أي نوع، سواءً كان صريحاً أو ضمنياً، فيما يتعلق بدقة المعلومات أو اكتمالها أو موثوقيتها كما لا يتحمل المسؤولية بأي شكل من الأشكال (بما في ذلك ما يتعلق بالتقصير) عن أي أخطاء أو نقصان في المعلومات. يُخلي QNB بشكل صريح مسؤوليته عن كافة الضمانات أو قابلية التسويق فيما يتعلق بالمعلومات أو ملاءمتها لغرض معين. يتم توفير بعض الروابط لمواقع إلكترونية خاصة بأطراف ثالثة فقط لراحة القارئ، ولا يؤيد QNB محتوى هذه المواقع، ولا يُعتبر مسؤولاً عنه، ولا يقدم للقارئ أي اعتماد فيما يتعلق بدقة هذه المواقع أو ضوابط الحماية الخاصة بها. ولا يتصرف QNB بصفته مستشاراً مالياً أو خبيراً استشارياً أو وكيلاً فيما يتعلق بالمعلومات ولا يقدم استشارات استثمارية أو قانونية أو ضريبية أو محاسبية. إن المعلومات المقدمة ذات طبيعة عامة، وهي لا تُعتبر نصيحةً أو عرضاً أو ترويجاً أو طلباً أو توصيةً فيما يتعلق بأي معلومات أو منتجات مقدمة في هذه المطبوعة. يتم تقديم هذه المطبوعة فقط على أساس أن المتلقي سيقوم بإجراء تقييم مستقل للمعلومات على مسؤوليته وحده. ولا يجوز الاعتماد عليها لاتخاذ أي قرار استثماري. يوصي QNB المتلقي بالحصول على استشارات استثمارية أو قانونية أو ضريبية أو محاسبية من مستشارين محترفين مستقلين قبل اتخاذ أي قرار استثماري. الآراء الواردة في هذه المطبوعة هي آراء المؤلف كما في تاريخ النشر. وهي لا تعكس بالضرورة آراء QNB الذي يحتفظ بحق تعديل أي معلومات في أي وقت ودون إشعار. لا يتحمل QNB أو مديروه أو موظفوه أو ممثلوه أو وكلاؤه أي مسؤولية عن أي خسارة أو إصابة أو أضرار أو نفقات قد تنجم عن أو ترتبط بأي شكل من الأشكال باعتماد أي شخص على المعلومات. يتم توزيع هذه المطبوعة مجاناً ولا يجوز توزيعها أو تعديلها أو نشرها أو إعادة نشرها أو إعادة استخدامها أو بيعها أو نقلها أو إعادة إنتاجها كلياً أو جزئياً دون إذن من QNB. وعلى حد علم QNB، فإنه لم تتم مراجعة المعلومات من قبل مصرف قطر المركزي أو هيئة قطر للأسواق المالية أو أي جهة حكومية أو شبه حكومية أو تنظيمية أو استشارية سواءً داخل قطر أو خارجها، كما لم يقم QNB بطلب أو تلقي أي موافقة فيما يتعلق بالمعلومات.
- اكتب تعليق
- تعليق